
Comment envoyer de l’argent avec Wero facilement
 Stephane
•
20 août 2026
Un paiement entre proches peut vite devenir une petite course contre la montre, surtout après un déjeuner à Lyon, une course de taxi à Paris ou un week-end entre amis à Nantes. Dans ce contexte, faire un virement Wero désigne une manière simple d’envoyer de l’argent depuis son espace bancaire, sans attendre des heures. Ce service facilite les échanges du quotidien, garantit une réception rapide et assure une expérience plus fluide qu’un virement classique. En 2026, il devient un réflexe utile sur mobile.
Comprendre Wero et le rôle du virement instantané
Ce que change ce service de paiement européen
Wero est un service bancaire pensé pour simplifier les paiements entre particuliers, avec une logique très grand public. Cette solution nouveau bancaire s’appuie sur une banque compatible et sur un usage mobile qui évite les manipulations longues. Le principe est simple : vous envoyez une somme, l’autre personne la reçoit vite, et tout se fait dans un cadre sécurisé. Par rapport à un virement classique, le gain de temps est net, surtout quand il faut rembourser 18 euros après un dîner.
- Wero sert à transférer de l’argent entre particuliers.
- Le service fonctionne dans un environnement bancaire européen.
- Il promet un envoi rapide, souvent quasi immédiat.
- Il se distingue d’un virement classique par sa simplicité.
Virement, paiement mobile et compte bancaire : bien distinguer les usages
Beaucoup de clients confondent encore paiement mobile et virement bancaire, alors que les usages ne sont pas identiques. Avec Wero, vous passez par votre application pour lancer un transfert vers un compte bancaire, pas pour régler un commerce comme avec une carte. Votre conseiller peut vous confirmer si l’outil est disponible dans votre espace en ligne. Cette distinction aide à utiliser le bon service au bon moment, sans chercher une fonctionnalité qui ne correspond pas à votre besoin.
Les étapes pour envoyer de l’argent depuis son application
Le parcours pas à pas dans l’interface
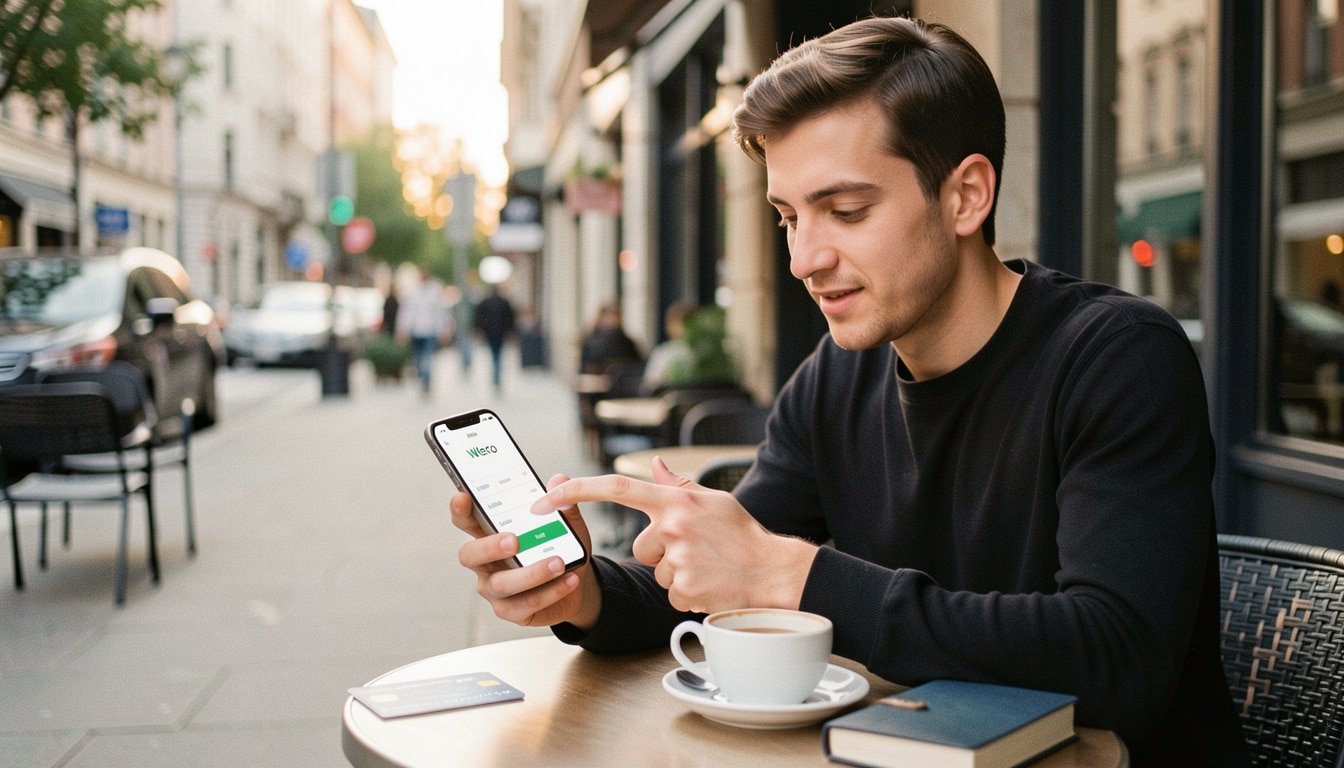
Pour faire un virement Wero, il faut d’abord accéder à l’application de votre banque, puis ouvrir l’outil dédié aux transferts. Ensuite, vous choisissez le contact, saisissez le montant, validez, et la demande part vers le destinataire. Le client peut utiliser l’application en ligne ou sur smartphone selon l’établissement. Si besoin, un conseiller bancaire peut rappeler les conditions d’accès. L’expérience est pensée pour être rapide, avec peu d’étapes et une lecture claire de chaque action.
- Ouvrir l’application bancaire et accéder au module Wero.
- Choisir le destinataire dans l’application.
- Saisir le montant à envoyer.
- Vérifier les informations avant validation.
- Confirmer l’opération pour déclencher la réception.
Ce que voit le bénéficiaire après validation
Une fois l’opération validée, le bénéficiaire reçoit une notification de transfert et voit l’argent apparaître sur son compte selon la compatibilité de sa banque. Dans la plupart des cas, il n’a rien à faire de plus. Si le contact est déjà enregistré, le parcours est encore plus fluide. Cette simplicité rassure les personnes qui veulent envoyer de l’argent sans passer par des références longues ou des saisies répétitives. C’est souvent là que le service prend tout son sens.
Numéro de téléphone, QR code et autres moyens d’identification
Pourquoi le QR code simplifie l’envoi
Le QR code évite de recopier un numéro de téléphone ou une adresse mal saisie, ce qui réduit les erreurs au moment d’envoyer de l’argent. Le bénéficiaire montre son code, vous le scannez, puis le numéro associé remonte automatiquement dans l’interface. Ce moyen est pratique dans les cafés, lors d’un covoiturage ou pour un partage de frais entre amis. Il améliore aussi la sécurité, car vous vérifiez plus vite que la bonne personne reçoit bien le transfert.
- L’identification par numéro facilite un envoi rapide.
- Le QR code limite les fautes de saisie.
- Un contact enregistré accélère la confirmation.
- La vérification du code protège l’opération.
Quand le numéro suffit pour identifier la bonne personne
Dans bien des cas, un numéro de téléphone suffit pour retrouver le destinataire, surtout si le bénéficiaire l’a déjà relié à son compte. Le service associe alors le bon contact sans demander d’adresse complexe. Vous évitez ainsi les confusions entre homonymes, ce qui compte quand on doit recevoir ou rembourser une petite somme dans la journée. Le plus important reste de vérifier le code affiché et le nom du contact avant de valider, afin de garder le contrôle.
Rapidité, instantanéité et réception presque immédiate
Pourquoi le transfert paraît si rapide
Le transfert paraît instantané parce que l’argent circule directement entre établissements compatibles, sans attente inutile. En pratique, la somme peut arriver en quelques secondes, ce qui change beaucoup de choses quand on veut envoyer de l’argent un samedi soir. Ce caractère instantané séduit surtout pour des montants modestes, comme 12,50 euros ou 24 euros, où personne n’a envie d’attendre le lendemain. Le service devient alors un outil simple pour régler vite une situation du jour.
- Le délai est souvent de quelques secondes.
- L’argent peut être reçu le même jour.
- Le gain de temps aide pour les remboursements.
- Le modèle instantané évite l’attente d’un virement classique.
Les situations du quotidien où ce gain de temps compte
Un remboursement après restaurant, une avance pour un billet de train, ou une participation à un cadeau commun : dans ces cas, le transfert instantané change vraiment l’ambiance. Vous n’avez plus besoin d’attendre que l’autre consulte son relevé. Pour un étudiant à Lille ou un salarié à Bordeaux, ce côté simple évite les relances. Le nouveau réflexe consiste à régler l’affaire tout de suite, sans laisser traîner une petite dette qui finit par peser sur la relation.
Sécurité, authentification et conditions d’activation
Les protections intégrées par l’application bancaire
La sécurité repose sur l’authentification forte et sur les protections déjà intégrées à l’application bancaire. Avant d’activer le service, la banque vérifie souvent l’identité du titulaire et les conditions d’éligibilité. Cette étape de sécurité limite les usages frauduleux et protège chaque opération. Vous gardez ainsi un cadre rassurant pour manipuler votre argent. Dans la vie réelle, cela compte autant que la rapidité, car un transfert simple doit aussi rester fiable et bien contrôlé.
- L’authentification forte valide l’accès.
- Une condition d’éligibilité peut s’appliquer.
- La banque doit proposer le service.
- L’activation se fait dans l’application.
- La prudence reste indispensable avant chaque envoi.
Ce qu’il faut vérifier avant de commencer
Avant de lancer le service, vérifiez que votre banque est bien disponible sur votre espace client et que votre compte remplit la condition d’activation. Certaines offres demandent une mise à jour de l’application ou une validation préalable. Si vous hésitez, le conseiller peut préciser la marche à suivre. Cette vérification prend rarement plus de 3 minutes, mais elle évite de bloquer une opération urgente. Mieux vaut préparer tout cela avant d’avoir besoin d’envoyer une somme.
Gratuité, coût et règles à connaître avant d’envoyer
Dans quels cas le service peut être sans frais
Le service peut être gratuit selon la banque et selon la condition liée à votre carte ou à votre souscription. Certaines offres personnelles incluent déjà l’option sans supplément, tandis que d’autres peuvent prévoir un coût dans un cadre plus restreint. Avant de payer quoi que ce soit, lisez les informations affichées dans l’application. Cette vigilance évite les surprises et vous aide à savoir si le moyen choisi correspond à votre budget du mois.
- La gratuité dépend parfois de la carte détenue.
- Une condition de souscription peut exister.
- Des frais peuvent varier selon la banque.
- Les limites d’usage doivent être lues avant validation.
Les limites à lire dans les conditions de la banque
Chaque banque fixe ses règles : plafond par opération, nombre de transferts, ou compatibilité avec certaines cartes. Il faut donc savoir lire les conditions générales pour éviter une mauvaise surprise au moment d’envoyer de l’argent. Un service annoncé comme pratique peut rester limité si votre carte n’est pas éligible. En 2026, le réflexe utile consiste à vérifier ces points avant la première utilisation, surtout si vous comptez l’utiliser souvent pour des montants de 5 à 50 euros.
Usages concrets entre proches et demandes d’argent
Rembourser un proche sans complication
Entre amis, en famille ou avec un particulier rencontré sur un trajet, Wero sert surtout à régler les petites dettes du quotidien. Vous pouvez partager une addition, rembourser un repas ou régler votre part après une sortie. Le remboursement devient plus fluide, car l’argent part directement depuis l’application bancaire. Dans une colocation à Rennes ou après un week-end à la mer, ce type de transfert évite les rappels interminables et garde les relations légères.
- Partager l’addition d’un restaurant devient plus simple.
- Rembourser une avance prend quelques secondes.
- Un particulier peut recevoir l’argent rapidement.
- Les dépenses communes se règlent sans espèces.
- La demande d’argent aide à clarifier les comptes.
Demander une participation à un collègue ou à un ami
Vous pouvez aussi demander une participation à un collègue après un cadeau commun ou à un ami après une réservation groupée. La demande d’argent évite les conversations gênantes et pose un cadre clair. Le particulier qui reçoit la demande comprend tout de suite le montant attendu. Cette façon de procéder est simple, directe et adaptée aux échanges de groupe, surtout quand plusieurs personnes doivent contribuer à la même dépense.
Ce qu’il faut retenir pour bien utiliser Wero au quotidien
Les bons réflexes avant chaque virement
Avant d’utiliser l’app, prenez une seconde pour vérifier le nom du bénéficiaire, le montant et le moyen d’identification. Ces réflexes protègent votre accès et renforcent la confiance dans l’usage quotidien. Le service reste disponible dans certaines banques seulement, donc mieux vaut garder une habitude de contrôle. Quand tout est en place, vous pouvez utiliser l’outil sans stress, recevoir une confirmation rapide et profiter d’un parcours bancaire plus grand et plus souple.
| Usage | Meilleur moment |
|---|---|
| Remboursement | Après un repas ou une avance |
| Partage de frais | Entre amis ou collègues |
| Envoi urgent | Quand il faut agir vite |
| Virement classique | Pour les montants moins pressés |
Quand privilégier cette solution plutôt qu’un virement classique
Cette solution bancaire est idéale quand vous voulez utiliser un accès simple, rapide et disponible depuis l’app. Si le destinataire doit recevoir l’argent presque tout de suite, elle devient plus adaptée qu’un virement classique. En revanche, pour des opérations plus formelles ou hors du cercle proche, l’autre option peut rester utile. Le grand intérêt de Wero, c’est de rendre l’échange plus naturel, surtout quand vous recevez ou envoyez de petites sommes au quotidien.
FAQ – Questions fréquentes sur l’envoi d’argent avec Wero
Comment envoyer de l’argent à un proche avec ce service ?
Ouvrez votre application bancaire, choisissez le contact, saisissez le montant puis validez. Le transfert part ensuite vers le bénéficiaire en quelques secondes.
Le bénéficiaire doit-il avoir la même application bancaire ?
Pas forcément, mais il doit pouvoir recevoir l’argent via un établissement compatible avec le service et un compte bancaire relié.
Peut-on utiliser un numéro de téléphone ou un code QR ?
Oui, le numéro de téléphone et le code QR sont les moyens les plus pratiques pour identifier la bonne personne.
Le transfert est-il vraiment instantané ?
Oui, dans de nombreux cas il est quasi instantané, ce qui permet de recevoir l’argent très vite après validation.
Le service est-il sécurisé et gratuit dans tous les cas ?
La sécurité repose sur l’authentification bancaire, mais la gratuité dépend d’une condition liée à la banque, à la carte ou à l’offre.
Que faut-il savoir avant d’activer l’option ?
Il faut vérifier la compatibilité de la banque, la condition d’éligibilité, les frais éventuels et les paramètres de l’application avant de demander l’activation.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque